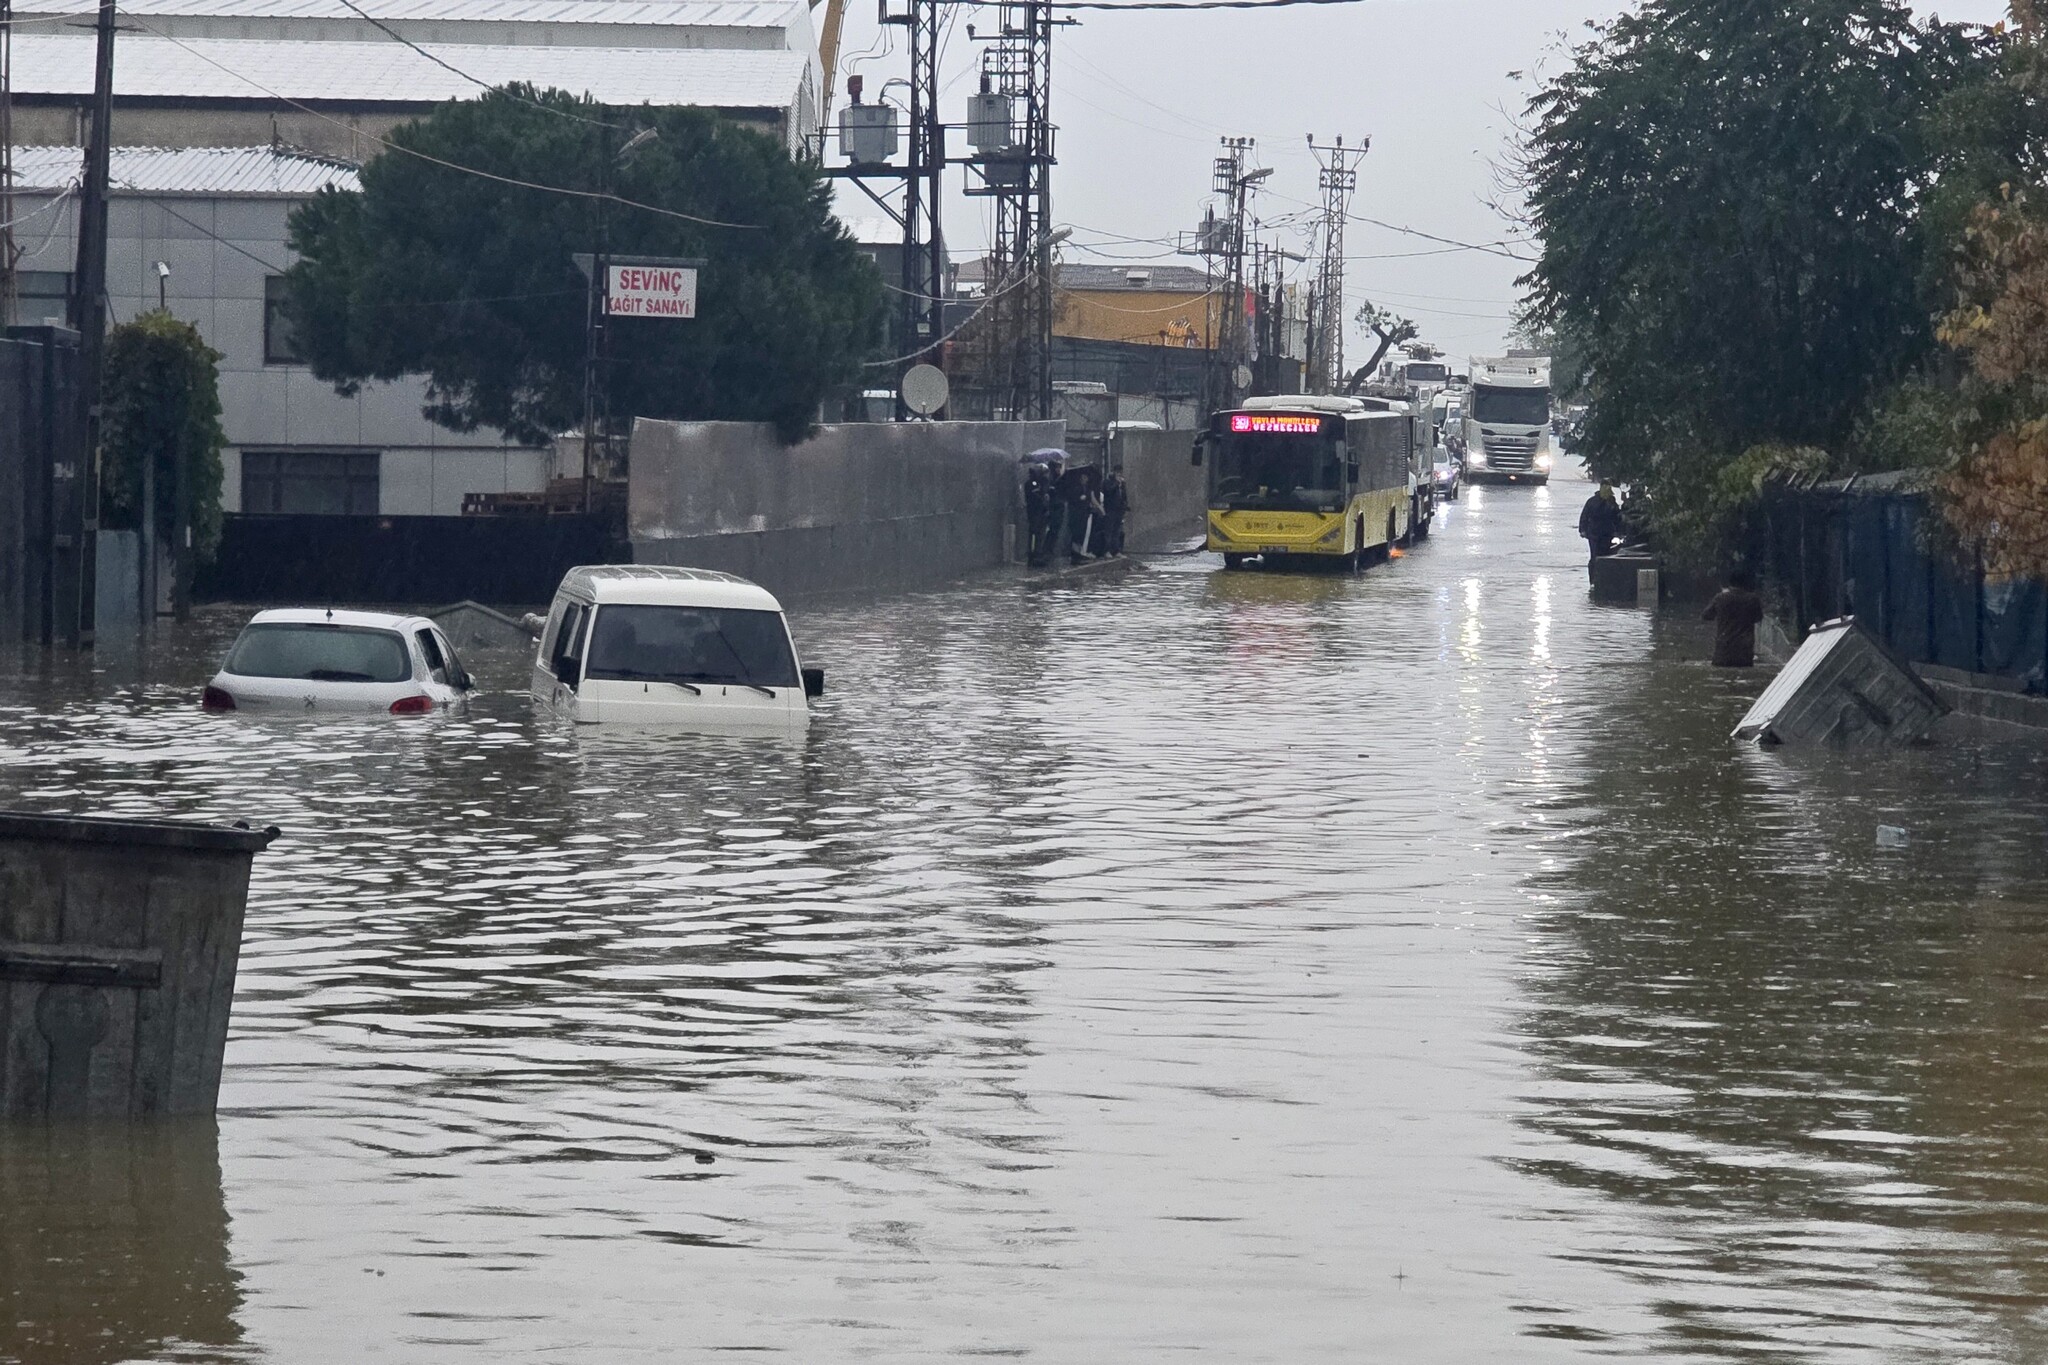
Selde zarar gören araç sahiplerinin aklındaki ilk soru, hasarı kimin karşılayacağı. İstanbul’da 14 Ekim’de etkili olan sağanakta Sarıyer’den Esenyurt’a kadar pek çok noktada otomobiller sel sularında sürüklendi, alt geçitlerde ve otoparklarda suya gömüldü. İstanbul Valiliği’nin ihbar kayıtlarında yalnızca 06.00-20.00 arasında 76 araçla ilgili ihbar yer aldı. Kasko, trafik sigortası, hasar ihbar süresi, pert kriterleri ve sigortası olmayanların başvurabileceği yollar için bilmeniz gerekenleri derledik.
Selde zarar gören araç için kasko ödeme yapar mı?
Kısa yanıt: Poliçenizde sel ve su baskını teminatı varsa evet. Kara Araçları Kasko Sigortası Genel Şartları‘nın A.4.5 maddesi, “Sel ve su baskını ile meydana gelen zararlar”ın ancak ek sözleşmeyle teminat altına alınabileceğini belirtiyor. Yani bu teminat kaskonun kendiliğinden parçası değil, poliçeye eklenmiş olması gerekiyor.
Bu nedenle ilk iş poliçenizi açıp teminat listesinde “sel ve su baskını” ifadesini aramak. Poliçeniz yanınızda değilse sigorta şirketinizin mobil uygulamasından, müşteri hizmetlerinden ya da acentenizden kontrol edebilirsiniz. Teminat varsa, sel sularının araca verdiği zararlar bu kapsamda ele alınıyor.
Aynı genel şartlara göre deprem, fırtına, dolu, yıldırım ve yer kayması da ek teminatla güvence altına alınabilen riskler arasında. Sel sırasında aracın üzerine ağaç devrilmesi ya da toprak kayması gibi durumlarda hangi teminatın devreye gireceğini poliçenizle birlikte değerlendirmek gerekiyor.
Trafik sigortası sel hasarını karşılar mı?
Hayır. Zorunlu trafik sigortası, aracınızın üçüncü kişilere verdiği zararları karşılar. Selde zarar gören araç için trafik sigortasından ödeme alınamaz. Bu nedenle kaskosu olmayan araç sahipleri için sigorta yolu büyük ölçüde kapanıyor. Bu durumda değerlendirilebilecek seçenekleri aşağıda ayrıca ele aldık.
Selde zarar gören araç için hasar ihbarı: 5 iş günü kuralı
Kasko genel şartlarına göre sigortalı, rizikonun gerçekleştiğini öğrendiği tarihten itibaren en geç 5 iş günü içinde sigorta şirketine haber vermek zorunda (B.1.1). İstanbul’daki sağanak için bu, hasarı fark ettiğiniz andan itibaren hızlı davranmanız gerektiği anlamına geliyor.
İhbarı sigorta şirketinin çağrı merkezinden, mobil uygulamasından ya da acenteniz aracılığıyla yapabilirsiniz. 1 Eylül 2026’da devreye giren Alo 193 Ortak Hasar İhbar Merkezi de trafik ve kasko hasar ihbarları için kullanılabiliyor. Türkiye Sigorta Birliği (TSB) Genel Sekreter Yardımcısı Ahmet Gökdağ, hattın mevcut kanalların yerine geçmediğini, “ALO 193 hattı bu başvuru kanallarına ek bir alternatif olarak yürürlüğe alınmış olacaktır” sözleriyle açıklamıştı.
İhbar öncesinde ve sırasında şunları hazırlamak süreci hızlandırır:
- Aracın suyun içindeki ve sonraki halini gösteren fotoğraf ve videolar
- Hasarın oluştuğu yerin adresi, tarih ve saat bilgisi
- Poliçe numarası, araç ruhsatı ve sürücü belgesi
- Varsa çekici, otopark ya da servis kayıtları
Su basan aracı çalıştırmayın: Hasarı büyütmek tazminatı azaltabilir
Genel şartlar, sigortalıdan zararı önlemek ve azaltmak için sigortası yokmuş gibi gerekli önlemleri almasını istiyor (B.1.2). Bu önlemler için yapılan makul masraflar, sonuç vermese bile sigortacı tarafından karşılanıyor (B.2). Sigortalı yükümlülüklerine aykırı davranırsa ve bu durum zararın artmasına yol açarsa, tazminattan kusur oranında indirim yapılabiliyor (B.3.3.3).
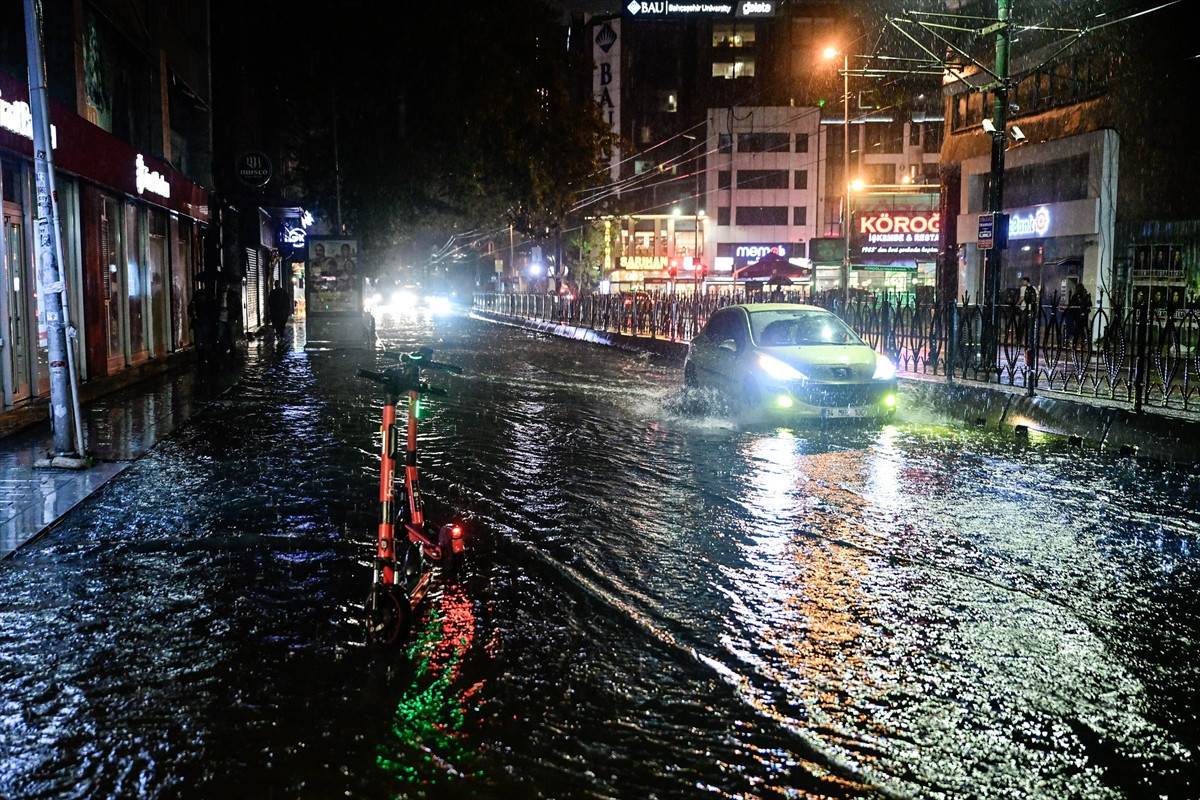
Otomotiv uzmanlarının suya gömülen araçlar için yaptığı uyarılar da aynı noktada birleşiyor:
- Aracı çalıştırmayı ya da marşa basmayı denemeyin. Motora giren su pistonlara ve bağlantı parçalarına zarar verebilir.
- Elektrik sistemine kendiniz müdahale etmeyin. Hibrit ve elektrikli araçlarda yüksek voltaj riski bulunuyor.
- Aracı çekiciyle yetkili servise ya da güvenilir bir servise taşıtın.
- Motor yağı, hava filtresi, yakıt sistemi ve elektronik aksamın kontrol edilmesini isteyin.
- Dışarıdan sağlam görünse bile hava yastığı ve emniyet kemeri sistemlerini kontrol ettirin.
Motor su çekerse kasko öder mi?
Selde zarar gören araç dosyalarında en çok tartışılan konu, motorun su çekmesi. Kasko genel şartlarında motorun su çekmesine ya da su basmış yola girilmesine ilişkin özel bir hüküm yer almıyor. Genel şartlar, mekanik, elektrik ve elektronik arızaları teminat dışında tutuyor. Ancak bu arızalar teminat kapsamındaki bir olaydan kaynaklanıyorsa durum değişiyor (A.4.15).
Bu yüzden sel ve su baskını teminatı olan bir poliçede bile hasarın nasıl oluştuğu belirleyici oluyor. Park halindeki aracın sel sularıyla dolması ile su basmış bir yola bilerek girilip motorun çalışırken su çekmesi, eksper ve sigorta şirketi tarafından farklı değerlendirilebiliyor. Poliçenizin özel şartlarında bu konuda bir düzenleme olup olmadığına mutlaka bakın. Yağışın sürdüğü saatlerde su birikmiş yollara ve alt geçitlere girmemek, hem can güvenliği hem de olası bir tazminat süreci açısından en güvenli yol.
Eksper, ödeme süresi ve muafiyet
Selde zarar gören araç için hasar ihbarı yapıldıktan sonra sigorta şirketi eksper görevlendiriyor. Kasko genel şartlarına göre şirket, eksper raporunun teslim tarihinden itibaren en geç 10 iş günü içinde ödeme yapmakla yükümlü. Tazminat borcu her halükarda hasar ihbarından 45 gün sonra muaccel hale geliyor (B.3.3.4.1).
Sigortalı da zararın tespiti için kendi eksperini atayabiliyor. Bu durumda makul eksper ücretinin sigortacı tarafından karşılanacağı genel şartlarda yer alıyor (C.9). Poliçede muafiyet varsa, yani hasarın belli bir tutarını ya da oranını sigortalı üstleniyorsa, bunun poliçede en az 14 punto büyüklüğünde yazılması gerekiyor (A.6). Ödeme hesabını bu tutarı düşerek beklemekte fayda var.
Selde zarar gören araç pert olur mu? Tam hasar ve ağır hasar kriterleri
Sel hasarlarında araçların elektrik ve elektronik aksamı ciddi biçimde etkilenebiliyor. Bu da pert kararını doğrudan ilgilendiriyor. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu’nun (SEDDK) 1 Temmuz 2025’te yürürlüğe giren 2025/12 sayılı genelgesine göre:
- Tam hasar: KDV dahil onarım masrafı, aracın hasar tarihindeki değerini aşarsa ve eksper raporuna göre araç onarım kabul etmez durumdaysa araç tam hasarlı sayılıyor.
- Ağır hasar: Onarım masrafı aracın hasar tarihindeki değerinin yüzde 60’ını aşarsa araç ağır hasarlı kabul ediliyor.
- Kritik parçalar: Onarım masrafı yüzde 60’ın altında kalsa bile ana elektrik tesisatı ve elektronik sistem parçaları, elektrikli araç bataryası ve ana enerji hattı, hava yastıkları ile emniyet sistemleri gibi parçalardan biri hasar görmüşse eksper aracı ağır hasarlı olarak belirleyebiliyor.
Tam hasar halinde kasko, aracın hasar tarihindeki rayiç değeri üzerinden ödeme yapıyor. Ödeme için aracın hurdaya ayrıldığını ya da trafikten çekildiğini gösteren belge isteniyor (B.3.3.2.2). Pert düzenlemesinin ayrıntılarını kasko ve trafik sigortasındaki yeni pert kurallarını anlattığımız yazımızda bulabilirsiniz.
Sigorta şirketi ödemezse: Sigorta Tahkim Komisyonu
Sigorta şirketiyle anlaşmazlık yaşarsanız önce şirkete yazılı olarak başvurmanız gerekiyor. Sigorta Tahkim Komisyonu‘na göre şirket talebi tamamen ya da kısmen reddederse veya 15 iş günü içinde yazılı yanıt vermezse komisyona başvurulabiliyor. Başvuru internet sitesindeki çevrim içi başvuru menüsünden yapılabiliyor. Bunun için sigorta şirketinin tahkim sistemine üye olması gerekiyor. Poliçede üyelik durumu ve komisyonun iletişim bilgileri yer alıyor (C.8).
SEDDK’nın 5 Ağustos 2026 tarihli kurul kararıyla yayımlanan 2026/02 sayılı sirküleri de kasko ve trafik sigortalarında tahkim başvuru şartlarını netleştirdi. Habere yansıyan bilgilere göre şirket eksperi zamanında atamışsa, raporun henüz tamamlanmamış olması tek başına tahkime başvuru şartının oluştuğu anlamına gelmiyor.
Tahkim yerine mahkemeye gitmek de mümkün. Genel şartlara göre sigortacının merkezinin ya da acentesinin bulunduğu yer veya hasarın meydana geldiği yer mahkemesi yetkili (C.8). Sigorta sözleşmesinden doğan alacaklarda zamanaşımı süresi, alacağın muaccel olduğu tarihten itibaren 2 yıl (C.10).
Kaskosu olmayanlar ne yapabilir? İdareye karşı tazminat yolu
Kaskosu olmayan ya da kaskosu sel teminatı içermeyen araç sahipleri için gündeme gelen yol, hasarın altyapı eksikliğinden ya da gerekli önlemlerin alınmamasından kaynaklandığı gerekçesiyle ilgili idareden tazminat istemek. Bu tür taleplerde “hizmet kusuru” iddiası öne çıkıyor.
İdari Yargılama Usulü Kanunu‘nun 13. maddesine göre idari eylemden zarar görenler, eylemi öğrendikleri tarihten itibaren 1 yıl ve her halükarda eylem tarihinden itibaren 5 yıl içinde önce ilgili idareye başvurmak zorunda. İdare talebi reddederse ya da 30 gün içinde yanıt vermezse idare mahkemesinde tam yargı davası açılabiliyor. İdare mahkemelerinde dava açma süresi 60 gün.
Bu yolla sonuç alınan örnekler de var. İzmir’de 14 Aralık 2020’deki selde aracı zarar gören bir sürücü, İzmir Büyükşehir Belediyesi, İZSU ve Çevre, Şehircilik ve İklim Değişikliği Bakanlığı’na karşı dava açtı. İzmir 5. İdare Mahkemesi, araç sahibine olay tarihinden itibaren işleyecek yasal faiziyle 45 bin lira maddi tazminat ödenmesine hükmetti. Her davanın sonucu, olayın koşullarına ve idarenin kusurunun ispatına göre değişiyor.
Evinizi ya da iş yerinizi de su bastıysa: DASK sel hasarını ödemez
Selde yalnızca araçlar değil, bodrum katlar, dükkanlar ve kapalı otoparklar da zarar gördü. Zorunlu Deprem Sigortası (DASK) yalnızca deprem ve deprem kaynaklı zararları karşılıyor. Sel ve su baskını DASK kapsamında değil. Konut ve iş yerlerinde sel hasarı için konut ya da iş yeri sigortasında sel ve su baskını teminatının bulunması gerekiyor.
Türkiye’de sel bölgelerinde sigortalılık oranı oldukça düşük. TSB Yönetim Kurulu Başkanı Ahmet Yaşar, Mayıs 2026’da Samsun Havza’daki selin ardından yaptığı değerlendirmede “Rakamlara baktığımızda sigortalılık oranının %5 civarında olduğunu görüyoruz. Son derece düşük rakamlar” demişti.
Selde zarar gören araç için adım adım kontrol listesi
- Önce can güvenliğinizi sağlayın, su içindeki araca geri dönmeyin.
- Aracı çalıştırmayın, marşa basmayın.
- Hasarın fotoğraf ve videolarını çekin, yer ve saati not alın.
- Poliçenizde “sel ve su baskını” teminatı olup olmadığını kontrol edin.
- En geç 5 iş günü içinde sigorta şirketinize ya da Alo 193’e hasar ihbarında bulunun.
- Aracı çekiciyle servise taşıtın, çekici ve servis belgelerini saklayın.
- Eksper incelemesini bekleyin, rapordaki tespitleri kontrol edin.
- Anlaşmazlık olursa önce şirkete yazılı başvurun, sonuç alamazsanız Sigorta Tahkim Komisyonu’na başvurun.
- Kaskonuz yoksa idareye başvuru ve dava sürelerini kaçırmayın.
Selde zarar gören araç hakkında sık sorulan sorular
Kasko sel hasarını otomatik olarak karşılar mı?
Hayır. Kasko genel şartlarına göre sel ve su baskını, ek sözleşmeyle teminat altına alınabilen riskler arasında. Poliçenizde bu teminatın yazılı olması gerekiyor.
Selde zarar gören aracı trafik sigortası öder mi?
Ödemez. Trafik sigortası yalnızca aracınızın üçüncü kişilere verdiği zararları karşılar. Kendi aracınızdaki sel hasarı için kasko gerekir.
Sel hasarını kaç gün içinde bildirmeliyim?
Kasko genel şartlarına göre hasarı öğrendiğiniz tarihten itibaren en geç 5 iş günü içinde sigorta şirketinize bildirmeniz gerekiyor.
Su basan aracı çalıştırırsam ne olur?
Motora giren su ciddi mekanik hasara yol açabilir. Genel şartlara göre sigortalının yükümlülüklerine aykırı davranışı zararı artırırsa tazminattan kusur oranında indirim yapılabiliyor.
Selde zarar gören araç pert sayılır mı?
Onarım masrafı aracın değerinin yüzde 60’ını aşarsa araç ağır hasarlı sayılıyor. Onarım masrafı aracın değerini aşar ve araç onarılamaz durumdaysa tam hasar kabul ediliyor. Ana elektrik tesisatı, hava yastıkları ya da elektrikli araç bataryası gibi kritik parçalarda hasar varsa eksper aracı yüzde 60’ın altında da ağır hasarlı olarak belirleyebiliyor.
Kaskom yoksa zararımı kimden isteyebilirim?
Hasarın altyapı eksikliği ya da idarenin hizmet kusurundan kaynaklandığını düşünüyorsanız önce ilgili idareye başvurabilir, talebiniz reddedilirse idare mahkemesinde dava açabilirsiniz.
Kaynaklar:
- Kara Araçları Kasko Sigortası Genel Şartları (Türkiye Sigorta Birliği)
- SEDDK, Motorlu Araç Sigortaları Kapsamında Tam Hasara ya da Ağır Hasara Uğramış Araçların Tespiti Hakkında Genelge (2025/12)
- Sigorta Tahkim Komisyonu, başvuru koşulları
- 2577 sayılı İdari Yargılama Usulü Kanunu
- Doğal Afet Sigortaları Kurumu (DASK)
- İstanbul Valiliği, 14 Ekim 2026 basın açıklaması